「営改増」後の境外企業技術輸入の免税手続き
营业税改増(「営改増」)試行以前には、境外企業が境内単位に対して技術の移転や技術サービスの仲介を行う場合 сравнении с営業税免税待遇を受けることができました。「営改増」後は、境外企業が引き続き関連の免税待遇を受けることができるか,一时间意見が分かれていました。これに対し、政策法規の研究と税務部門との意思疎通に基づき、「営改増」後の境外企業技術輸入に関する関連免税政策と具体的な手続きを简要的に紹介いたします。
一、「営改増」後の境外企業技術輸入は增值税免税待遇を受けることができます
「営改増」後、境外企業技術輸入が增值税免税待遇を受けることができるかについて比较大的意見の相違がありました。意見の相違の根本原因は、国税総局の『营业税改征增值税試行地区適用增值税零税率应税サービス免税還付管理办法(暫定)』(2012年第13号)に規定されており、增值税零点税率の応税サービス範囲は境内企業が境外単位に提供する研究開発サービス、デザインサービスに限定されているということです。因此、境内企业向境外单位技術輸出の場合にのみ增值税免税待遇を受けることができ、境外企業が境内単位に技術輸入する場合は免税待遇を受けることはできないと主张也有人认为。我々は上記の論断には明显的な偏见があると考えており、その理由は以下の通りです:
1.零点税率は免税とは異なります。零点税率は征税範囲内の応税货物/サービスが完全に不含税であることを指し;免税则是指本应征税的応税货物/服务,在这一环节不征税。因此,即便零点税率応税サービス仅限于境内企业向境外企业提供研究開発、デザイン・サービス,但这并不意味着境外企业技術輸入就不能享受免税待遇。
2.财政部・国税総局の『营业税改征增值税试点方案』(财税[2011]110号)では税收优惠政策の过渡原則が明确规定されており、国家が試行業種に付与した従来の营业税优惠政策は引き続き適用されます。
3.财政部・国税総局の『上海市における交通运输業と部分現代サービス業の营业税改征增值税试点的通知』(财税[2011]111号)でも明確に规定されており、「试点纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务免征增值税」に免税となる」。試行納税者には境内納税者のほか境外納税者も含まれます。
因此、「営改増」後も境外企業による技術輸入は引き続き增值税免税待遇を受けることができます。具体的には、境外企業が境内単位に対して技術移転、技術開発および技術コンサルティング・サービスを行って応税収入を得た場合、その代理源泉徴収義務者である技術サービスを受ける境内単位を通じて、中国関連省政府に免税申告を行えば、引き続き增值税免税待遇を受けることができます。
二、「営改増」後の境外企業技術輸入の免税申告手続き
上海地区を例にとると!现在、境外企業技術輸入の免税申告手続きは以下の通りです:
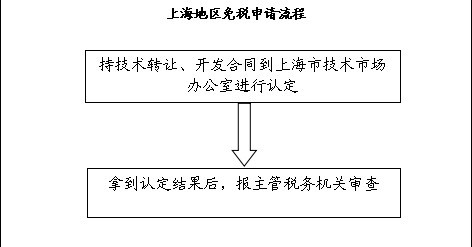
現在の手続き流程に基づき、上海地区で境外企業技術輸入の免税申告を行う場合、主として税務主管機関に以下の書類を提出する必要があります:
1.免税申告書
2.《免税申告备案表》
3.技術移転、技術開発および関連する技術コンサルティング・、技術サービス業務契約の原件とコピー
4.上海市技術市場管理事務所が審査し、上海市技術市場事務所技術移転契約認定専用印章または上海市技術市場事務所技術開発契約認定専用印章を押印し、尚且つ審査人の印章がある《技術移転契約》、《技術移転契約》、および技術契約登記証明の原件とコピー
5.営業許可証および税務登記証のコピー。
税務機関が上記の書類を審査し无误の後、境外企業技術輸入に増値税免税待遇を与えます。「営改増」後の境外企業技術輸入优惠政策税收政策が国際技術輸出入環境を引き続き最適化し、技術輸出入の発展を促進し、上海为中国技術輸出入核心都市としての前沿地位をさらに確固たるものに提升すると信じています。