商務部、外商投資企業の持分出金に道を開く
商務部『外商投資企業の持分出金に関する暫定規定』(「本規定」)は2012年10月22日から施行されます。本規定は外商投资企業の持分出金に運用ガイドラインを提供します。
一、外商投資企業への持分投資の形態
本規定は、国内外の投資家(「持分引受人」)が中国国内企業(「持分企業」)の持分を自らの投資として、外商投資企業(「被投資企業」)を設立または変更できることを明確にしています。具体的な投資形態は以下の通りです。
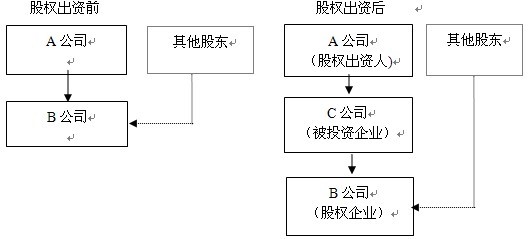
本規定が規範とする外商投资企業の持分投資形態には以下のものが含まれます:1、新規設立会社の形態で外商投资企業を設立すること;2、増資により非外商投资企業を外商投資企業に変更すること;3、増資により外商投资企業の持分に変更が生じることです。
二、房地産企業等の持分は出金に使用できません
本規定は出金持分に一定の制限を設けており、注册資本未払いの持分企業の持分、既に質権が設定されているまたは凍結された持分、定款により转让が禁止されている持分、または前年度外商投资企業聯合年检に参加していない若しくは不合格の外商投资企業の持分は、いずれも出金に使用できません。また、本規定は特に「房地産企業、外商投資性会社、外商投資創業(持分)投資企業の持分」は出金に使用できないと定めています。
投資家が持分出金方法で外商投资管理を规避することを防止するため、本規定は持分出金後、被投資企業及び持分企業とその直接或間接持分所有企業が国家外商投資産業指導目次及相关規定に適合することを要求しています。
三、出金持分は評価が必要であり、被投資企業注册資本の上限は70%
本規定に基づき、金銭以外での出金に使用する持分は依法設立された国内評価機関による評価を受け,在此基础上协商確定持分配当价格とし、持分出金金額は持分評価値を超えてはなりません。また、持分出金及其他金銭以外での資産の価格合計が被投資企業注册資本に占める比例为70%を超えてはなりません。
四、本規定施行後、なお明確化を要する問題
本規定の公布により、外商投資企業の持分出金が可能となりましたが、以下の問題については早急に明確化する必要があります:
1、持分引受人が持分企業の持分で出金する場合、他の股东的同意が必要か否か
実務において、公司の形態は大多数が資本結合加上人的結合の有限責任公司です。『会社法』に基づき、有限責任公司の股东は持分を外部に转让する場合、他の股东が優先購入権を放弃する必要があります。一方、本規定に基づき、持分引受人は持分企業の持分で出金する場合,持分企業の他の股东的同意なく,持分企業の持分を被投資企業名下に转让できます。
假设被投資企業が持分引受人100%所有の企業である場合,持分引受人は持分企業の持分を被投資企業に注入した後,被投資企業の持分を转让する方法により,实际的に持分企業の持分を转让した効果を達成し,持分を外部に转让する際に他の股东が優先購入権を放弃する必要があるという法的制限を规避できます。
2、持分出金評価にプレミアムが生じた場合、所得税を納税する必要があるか否か。
本規定においては,持分出金に適用すべき租税管理规定が明確にされていません。持分引受人が出金に使用する股份的評価金額又は持分出金累計が高於原始価格である場合,プレミアム部分に対して所得税を納税する必要があるか否か,本規定では明確ではありません。実務操作の展開に伴い,関連实施细则がさらに明確化されることが期待され,本規定が外商投资の中国における発展により多くの利便性をもたらすことを期待します。